首页交银施罗德资管机构投资者专户理财 养老金融
手机版
本网站支持IPv6      |  账户登录  |  免费开户

交银施罗德

交银施罗德恒生港股通创新药精选指数型证券投资基金A

 
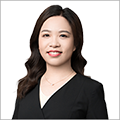
姓    名 邵文婷
职    务 基金经理 任职日期 2025-08-20
简    历 英国诺丁汉大学金融与投资硕士、西南财经大学数学与经济学双学士。8年证券基金行业从业经验。2016年加入交银施罗德基金管理有限公司,曾任量化投资部研究员、投资经理。2021年4月30日起担任深证300价值交易型开放式指数证券投资基金、交银施罗德国证新能源指数证券投资基金(LOF)、交银施罗德中证海外中国互联网指数型证券投资基金(LOF)、上证180公司治理交易型开放式指数证券投资基金、交银施罗德中证环境治理指数型证券投资基金(LOF)、交银施罗德上证180公司治理交易型开放式指数证券投资基金联接基金、交银施罗德深证300价值交易型开放式指数证券投资基金联接基金、交银施罗德创业板50指数型证券投资基金基金经理至今、2022年11月30日至2024年12月27日担任交银施罗德定期支付月月丰债券型证券投资基金基金经理、2024年3月15日起担任交银施罗德中证红利低波动100指数型证券投资基金基金经理至今、2025年1月22日起担任交银施罗德中证A500指数型证券投资基金基金经理至今、2025年2月26日起担任交银施罗德上证科创板100指数型证券投资基金基金经理至今、2025年4月2日起担任交银施罗德中证A50指数型证券投资基金基金经理至今、2025年8月20日起担任交银施罗德恒生港股通创新药精选指数型证券投资基金基金经理至今、2025年10月28日起担任交银施罗德中证港股通央企红利指数型证券投资基金基金经理至今、2026年2月10日起担任交银施罗德中证A500指数增强型发起式证券投资基金基金经理至今。

基金投资策略和运作分析

本基金(各类)份额净值及业绩表现请见“3.1主要财务指标”及“3.2.1基金份额净值增长率及其与同期业绩比较基准收益率的比较”部分披露。 2026年三季度,国内经济延续“总量承压、结构分化”格局,A股在科技板块估值消化与周期红利价值重估的双重作用下经历风格切换,双创指数从历史高位大幅回撤,而传统能源与红利资产逆势走强。三季度,制造业景气经历“先抑后扬”的V型走势。7月制造业PMI大幅回落至49.2%,产需两端同时收缩;9月制造业PMI重返扩张区间,前期政策发力与季节性因素共同推动制造业景气边际修复。非制造业方面,7月、8月商务活动指数均维持在49.0%的收缩区间,服务业与建筑业景气同步承压;9月非制造业PMI回升至50.2%,但修复力度偏弱,需求端复苏的持续性仍有待观察。资金层面,三季度南向资金流入势头有所加快,期间累计净流入1156亿人民币,内资仍是港股重要的增量资金来源。美联储在7月“按兵不动但内部分歧加大”后,于9月以全票赞成将联邦基金利率目标区间上调25个基点至3.75%-4.00%,为2023年7月以来首次加息,短期政策不确定性有所落地,但点阵图鹰派程度超预期。三季度创新药板块核心催化由政策预期博弈转向业绩、临床数据兑现验证。7-8月医保谈判进入实质性磋商阶段,市场持续博弈品种降价幅度与放量空间;中报集中披露,头部企业减亏成效落地,验证商业化修复逻辑。外部层面,出海BD交易延续活跃态势,美国放松对中国BD限制。9月WCLC大会密集公布国产双抗、ADC、TKI等管线关键临床数据,优质管线数据超预期推动市场重新评估管线价值,板块交易主线进一步向具备真实兑现能力的龙头集中。回顾三季度市场行情,A股、港股同步出现“科技成长集体回调、红利价值逆势走强”格局,期间科创50、创业板50均跌超30%,恒生科技亦跌5%;而中证红利、港股通高股息指数则均上涨超9%。三季度港股医疗板块领涨港股市场:7月初板块延续6月结构性修复态势;进入7月下旬至8月,市场担忧医保谈判降幅压力,叠加港股整体流动性偏弱,板块震荡反复,个股分化加剧,部分管线兑现偏弱、商业化尚不成熟标的承压;而中报业绩兑现优异的企业,估值韧性显著更强。9月WCLC大会来临,多项国产创新药重磅临床数据公布,叠加医保谈判落地预期逐步清晰,板块迎来阶段性反弹,拥有积极临床数据、核心品种有望通过医保实现放量的龙头领涨,行情呈现结构性特征。作为跟踪基准指数的指数基金,本基金在三季度总体呈现波动上行态势。   展望2026年四季度,市场核心矛盾将继续围绕美联储货币政策路径——9月点阵图所释放的年内再加息一次、2027年不降息是否会兑现,将是后续全球资产定价的核心变量,市场需在“基本面韧性”与“流动性再收紧”之间重新寻找平衡。从宏观政策看,国内政策预计将逐步从“方向性部署”进入“落地兑现期”,三季度末一揽子增量政策的集中出台标志着宏观政策加力进入新阶段;经济基本面企稳向好的方向预计延续,但弹性仍待观察。产业层面,预计以落地细化、定向扶持为核心。高端制造、AI、创新药获得专项信贷与技改补贴双重支撑,“人工智能+”场景开放、新型电池产业配套政策陆续落地;年末“六张网”基建集中投放资金,或带动设备、配套储能需求上行。海外流动性方面,美联储9月加息25BP后,年内继续加息概率仍高,全球流动性边际收紧将对高估值成长板块形成阶段性压制。港股方面,当前恒生指数估值处于历史中低水平,具备一定吸引力,南向资金和企业回购亦为市场提供一定支撑,但海外利率高位和主动外资不足仍是短期制约因素。对于创新药板块,四季度板块核心交易主线将从三季度的业绩与临床验证,切换至医保谈判落地后的放量预期以及全年业绩收官验证。医保谈判结果正式落地,新增品种纳入医保带来的放量空间将成为核心看点,同时年末企业全年业绩预告、BD出海授权交易、海外关键临床读出等事件将持续提供催化。国内支付政策持续优化、海外BD授权高景气的大背景不变,具备医保新纳入品种、商业化能力扎实、管线持续产出优质临床数据的药企有望延续估值修复。风险端仍需警惕美联储政策预期变化带来的港股流动性冲击,以及医保品种实际放量不及预期的风险,行情大概率继续维持结构性特征,优先看好商业化兑现能力强、现金流持续改善的创新药龙头。总体而言,从中长期来看,我们对港股创新药板块维持谨慎乐观的看法。

历任基金经理

启任日期 姓名 性别 学历 职务 离职日期