首页交银施罗德资管机构投资者专户理财 养老金融
手机版
本网站支持IPv6      |  账户登录  |  免费开户

交银施罗德

交银施罗德国证新能源指数证券投资基金(LOF)A

 
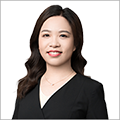
姓    名 邵文婷
职    务 基金经理 任职日期 2021-04-30
简    历 英国诺丁汉大学金融与投资硕士、西南财经大学数学与经济学双学士。8年证券基金行业从业经验。2016年加入交银施罗德基金管理有限公司,曾任量化投资部研究员、投资经理。2021年4月30日起担任深证300价值交易型开放式指数证券投资基金、交银施罗德国证新能源指数证券投资基金(LOF)、交银施罗德中证海外中国互联网指数型证券投资基金(LOF)、上证180公司治理交易型开放式指数证券投资基金、交银施罗德中证环境治理指数型证券投资基金(LOF)、交银施罗德上证180公司治理交易型开放式指数证券投资基金联接基金、交银施罗德深证300价值交易型开放式指数证券投资基金联接基金、交银施罗德创业板50指数型证券投资基金基金经理至今、2022年11月30日至2024年12月27日担任交银施罗德定期支付月月丰债券型证券投资基金基金经理、2024年3月15日起担任交银施罗德中证红利低波动100指数型证券投资基金基金经理至今、2025年1月22日起担任交银施罗德中证A500指数型证券投资基金基金经理至今、2025年2月26日起担任交银施罗德上证科创板100指数型证券投资基金基金经理至今、2025年4月2日起担任交银施罗德中证A50指数型证券投资基金基金经理至今、2025年8月20日起担任交银施罗德恒生港股通创新药精选指数型证券投资基金基金经理至今、2025年10月28日起担任交银施罗德中证港股通央企红利指数型证券投资基金基金经理至今、2026年2月10日起担任交银施罗德中证A500指数增强型发起式证券投资基金基金经理至今。

基金投资策略和运作分析

本基金(各类)份额净值及业绩表现请见“3.1主要财务指标”及“3.2.1基金份额净值增长率及其与同期业绩比较基准收益率的比较”部分披露。 2026年三季度,国内经济延续“总量承压、结构分化”格局,A股在科技板块估值消化与周期红利价值重估的双重作用下经历风格切换,双创指数从历史高位大幅回撤,而传统能源与红利资产逆势走强。三季度,制造业景气经历“先抑后扬”的V型走势。7月制造业PMI大幅回落至49.2%,产需两端同时收缩;9月制造业PMI重返扩张区间,前期政策发力与季节性因素共同推动制造业景气边际修复。非制造业方面,7月、8月商务活动指数均维持在49.0%的收缩区间,服务业与建筑业景气同步承压;9月非制造业PMI回升至50.2%,但修复力度偏弱,需求端复苏的持续性仍有待观察。流动性方面,三季度十年期国债收益率延续下行趋势,由7月初的1.74%降至9月末的1.67%,资金面维持合理充裕。政策方面,7月政治局会议对上半年经济定调为“动能向新、结构向优”,同时明确要求“高度重视经济运行中的困难挑战”,重提“加大逆周期调节力度”;9月国务院常务会议提出“推出一批务实管用的增量政策”,并明确“研究出台稳定房地产市场”的政策措施,次日三部门联合发布居民购房贷款贴息政策,释放了稳地产信号;央行同步下调PSL利率25个基点至1.5%,并将PSL支持范围扩大至“六张网”建设,托底新基建长期信贷投放。回顾三季度市场行情,A股经历了从“科技成长领涨”到“红利价值逆势走强”的结构性逆转。期间科创50、创业板50均下跌超30%,而中证红利上涨9%,价值风格显著跑赢成长风格。从节奏上看,7月初科技赛道交易拥挤度达到历史极值,前期涨幅巨大的电子、通信等板块遭遇集中抛售,单月跌幅超30%;8月随着英伟达财报超预期,科技板块一度出现阶段性修复,但美联储加息预期升温与中东局势升级的外部扰动持续压制风险偏好;9月美联储加息落地、美债收益率一度攀升至5.29%,全球高估值成长资产普遍承压,双创指数加速下行。作为跟踪基准指数的指数基金,本基金在三季度总体呈现波动下行态势。   展望2026年四季度,国内政策预计将逐步从“方向性部署”进入“落地兑现期”,三季度末一揽子增量政策的集中出台标志着宏观政策加力进入新阶段;经济基本面企稳向好的方向预计延续,但弹性仍待观察。政策方面,四季度是存量政策提速落地+增量政策协同发力的窗口期。货币政策以结构性工具为核心,PSL降息扩容支持“六张网”新基建,科创、支农支小再贷款额度大幅扩容,总量降准降息预留操作空间。财政端加快专项债、特别国债投放进度,10月起首套房贷贴息政策正式实施,定向提振地产刚需。产业层面,预计以落地细化、定向扶持为核心。高端制造、AI、创新药获得专项信贷与技改补贴双重支撑,“人工智能+”场景开放、新型电池产业配套政策陆续落地;年末“六张网”基建集中投放资金,或带动设备、配套储能需求上行。流动性方面,资本市场制度建设持续引导中长期资金入市,保险、年金等长钱配置力量正逐步成为A股流动性的主要边际增量来源。海外流动性方面,美联储9月加息25BP后,年内继续加息概率仍高,全球流动性边际收紧将对高估值成长板块形成阶段性压制。国家能源局数据显示,截至7月底我国光伏发电装机首超煤电装机,成为装机规模最大的电源品类,新能源从补充能源加快向装机主力转变,以新能源为主体的新型电力系统正加速构建。短期来看,板块存在多重催化:锂电产业链9月排产创年内新高,储能并网旺季与出口退税抢装形成需求共振,各环节涨价范围扩大;AIDC供电架构重构进入密集催化期,液冷、电源新技术迭代加速。长期来看,新能源板块投资主线将围绕AI缺电与能源转型共振下的电力系统扩容、动储共振和固态电池产业化。在全球能源格局重塑背景下,旧能源涨价加速新能源替代,同时国内新型电力系统建设持续推进,为新能源中长期需求提供坚实支撑。总体而言,从中长期来看,我们对A股新能源板块维持谨慎乐观的看法。

历任基金经理

启任日期 姓名 性别 学历 职务 离职日期
2020-11-30 蔡铮 先生 硕士 基金经理 2021-04-30